Това е примерен казус с примерни цифри. Той показва как работи строителният контролинг, без да описва реална фирма или обект. Строителна фирма изпълнява жилищна сграда в Русе. Всяка седмица нашият екип актуализира данните за всеки активен обект, а в края на месеца ръководството получава обобщение за очакваната печалба.
Ситуация
Повечето строителни фирми виждат резултата едва когато обектът приключи, а тогава вече е късно. Затова фирмата възлага външен финансов и разходен контрол: независим поглед върху бюджета, разходите, материалите, труда и финансовото състояние на всеки обект още по време на изпълнението.
Какво анализираме
Всяка седмица анализираме извършените дейности, вложените материали и количествата по позиции, закупените доставки, разходите за труд и подизпълнителите. Сравняваме ги с плана и с бюджета, за да покажем отклоненията навреме и как те променят прогнозната крайна печалба на обекта.
Седмичен отчет
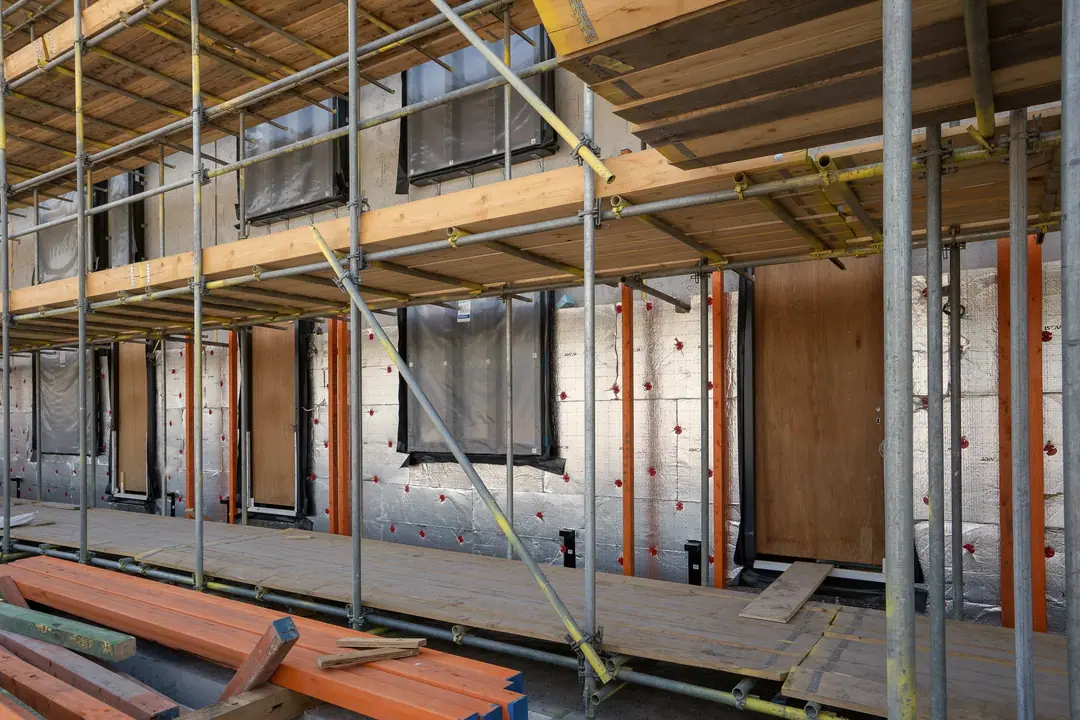
За всеки активен обект изготвяме актуализация на реалното състояние. В отчета за седмица 41 част от позициите вървят по план, а при лепилото, дюбелите и труда разходът вече е над планирания, въпреки че топлоизолацията още не е завършена.
Примерен резултат
Седмичен контролен отчет
| Позиция | Статус | План | Изпълнено |
|---|---|---|---|
| Пенополистирен 6 см | По план | 450 кв.м | 410 кв.м |
| Лепило | Над плана | 250 бр. | 288 бр. |
| Дюбели | Над плана | 600 бр. | 720 бр. |
| Труд | Над плана | 420 ч. | 481 ч. |
| ПВЦ дограма | По план | 100% | 100% |
- Повишен разход за лепило
- Завишен разход за труд
- По-висок разход на крепежни елементи
Общ разход за седмицата
Материали 4 920 € · труд 3 850 € · подизпълнители 2 200 €
10 970 €
Управленски отчет
В края на всеки месец ръководството получава обобщение по всички активни обекти: очакваната печалба на всеки от тях и общата прогнозна печалба. Така вижда навреме кой обект изостава и къде трябва да се реагира. Решенията за коригиращите действия остават изцяло на фирмата.
Примерен резултат
Прогнозна печалба по обекти
| Обект | Очаквана печалба |
|---|---|
| Обект А | 48 000 € |
| Обект Б | 31 000 € |
| Обект В | 22 000 € |
Обща прогнозна печалба
101 000 €
Ранно предупреждение
Нашата работа не е просто да покажем какво е похарчено. Нашата работа е да покажем:
Къде се губят пари
Кой обект изостава
Кой подизпълнител генерира преразход
Как се променя прогнозната печалба
Какво трябва да се коригира, преди проблемът да стане загуба